Řízení výdajů pro OSVČ: co musíte evidovat a co se vyplatí sledovat
Podnikáte pár let, faktury máte v tabulce a účtenky v šuplíku? Co z toho po vás stát opravdu chce, záleží na jediné věci – v jakém daňovém režimu jste.
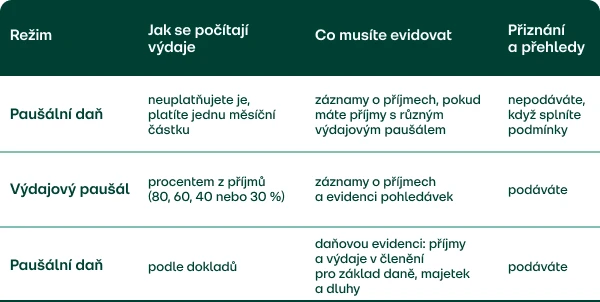
Tři daňové režimy a co v každém evidovat (pro rok 2026)
Co musíte evidovat, určuje způsob, jakým uplatňujete výdaje. Povinně evidujete výdaje jen v jednom ze tří režimů.
Plátci DPH navíc vedou evidenci pro DPH, ať jsou v kterémkoli režimu. Do paušální daně ale vstoupit nemohou.
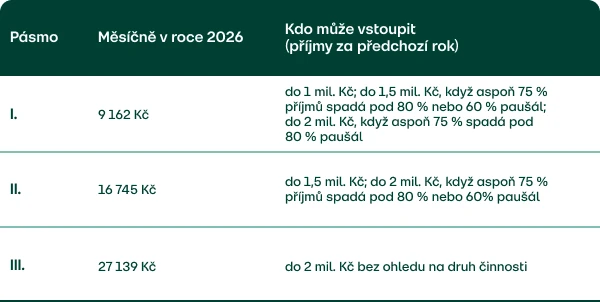
Paušální daň: tři pásma
Zdroje: Finanční správa: Paušální daň – obecné informace; Finanční správa: snížení zálohy v prvním pásmu
I. pásmo začínalo v lednu 2026 na 9 984 Kč. Novela zpětně snížila důchodové pojistné OSVČ, takže od července platí 9 162 Kč a za první pololetí vznikl přeplatek 4 932 Kč.
Do paušálního režimu může vstoupit neplátce DPH s příjmy do 2 000 000 Kč za předchozí rok, který k 1. lednu nemá zaměstnání. Oznámení podáváte do 10. ledna – pro rok 2026 to bylo do 12. 1. 2026, protože 10. ledna byla sobota. Pro rok 2027 je lhůta do 11. 1. 2027.
Výdajové paušály
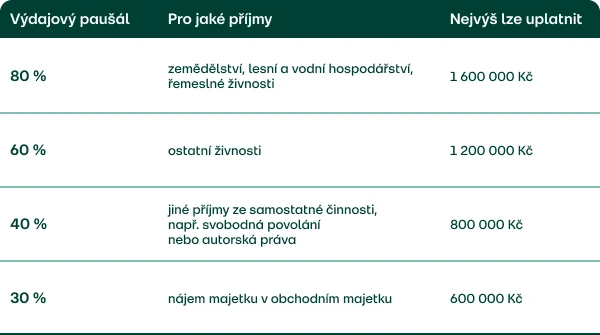
Strop odpovídá příjmům 2 000 000 Kč – nad nimi už paušál neroste. V částce paušálu jsou zahrnuté všechny výdaje, nic dalšího si odečíst nemůžete.
Proč sledovat výdaje, i když je daňově neuplatníte
Evidence není jen pro finanční úřad. Bez ní nevíte, kolik vám z podnikání zbývá, a riskujete právě ty povinnosti, na které se nejsnáze zapomene. Pro OSVČ v paušálu nebo paušální dani jde hlavně o těchto pět situací.
- DPH. Kdo za rok přesáhne obrat 2 000 000 Kč, stává se plátcem DPH – a paušální daň mu tím končí (Finanční správa). DPH se ale může týkat i výdajů: kdo zaplatí reklamu na Googlu nebo Facebooku, stává se identifikovanou osobou a musí se registrovat a doplatit DPH (BusinessInfo).
- Reklamace. Pokazit se může notebook, nářadí i telefon. Bez dokladu o koupi se reklamuje těžko.
- Doložení příjmů. V paušální dani nepodáváte přiznání. Když banka nebo pronajímatel chce vidět, kolik vyděláváte, ukážete jim hlavně vlastní evidenci a výpisy.
- Cashflow. Fakturace není výdělek. Teprve když odčtete výdaje a odvody, víte, kolik si můžete vyplatit – a kolik odložit na daně.
- Volba režimu na příští rok. Jestli vám paušální daň, výdajový paušál, nebo skutečné výdaje vyjdou líp, zjistíte jen ze skutečných čísel. Bez nich se rozhodujete naslepo.
Finanční správa paušalistům sama připomíná, že mohou spadnout zpět do běžného režimu – třeba když překročí limit příjmů nebo nastoupí do zaměstnání. Pak musí podat přiznání a evidenci k němu potřebují.
Jak si evidenci nastavit ve čtyřech krocích
Evidence, která funguje, zabere jednou měsíčně čtvrt hodiny. Nejde o složitý systém, ale o několik zvyků, které vám zbytek práce udělají samy.
- Zjistěte, co chce váš režim. V paušální dani vám stačí přehled příjmů, s výdajovým paušálem příjmy a nezaplacené faktury, se skutečnými výdaji celá daňová evidence. Tohle je minimum, zbytek je pro vás.
- Oddělte podnikání od soukromí. Zákon po OSVČ samostatný účet nevyžaduje. Když ale podnikatelské platby jdou přes jeden účet a jednu kartu, výpis je hotová kostra evidence.
- Doklad uložte hned při placení. Vyfoťte účtenku do telefonu, než zmizí v kapse – tepelný papír vybledne. Faktury od dodavatelů ukládejte do jedné složky s měsícem v názvu.
- Jednou měsíčně to projděte. Spárujte příjmy s fakturami, podívejte se, kdo vám dluží, a odložte peníze na daně a odvody. Zkontrolujte také, kolik chybí do limitu vašeho pásma a do 2 000 000 Kč.
Od 1. ledna 2027 startuje EET 2.0 a evidovat se budou i platby kartou. Paušalisté v I. pásmu s příjmy do 1 mil. Kč se jí mohou vyhnout v režimu EET OFF – daňová složka paušální daně se jim zvýší ze 100 Kč na 1 500 Kč měsíčně (Ministerstvo financí).
Čím to vést: tabulka, banka, aplikace
Máte-li pár faktur měsíčně a platíte hlavně převodem, tabulka vám stačí. Složitější nástroj se vyplatí teprve tehdy, když ruční párování začne zabírat víc času, než kolik stojí.
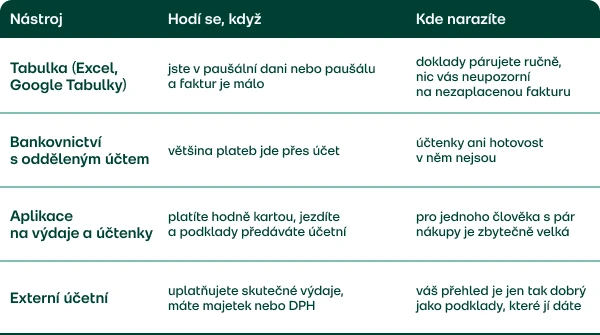
Nástroje se dobře kombinují. Častá sestava je oddělený účet, fotky účtenek v telefonu a jednoduchá tabulka, kterou jednou za čtvrtletí pošlete účetní.
Pět chyb, které stojí nejvíc
Nejdražší chyby nevznikají v tabulce, ale v termínech a limitech, které nikdo nehlídá.
- Zmeškaný 10. leden. Oznámení o vstupu do paušálního režimu podané po lhůtě je neúčinné a lhůtu nejde prominout. Celý rok pak strávíte v běžném režimu s přiznáním a přehledy (Finanční správa).
- Překročené pásmo, o kterém nevíte. Když příjmy překročí limit vašeho pásma, musíte do 10. ledna následujícího roku podat oznámení o jiné výši paušální daně, jinak podáváte přiznání a přehledy (Průvodce podnikáním). Rozdíl mezi I. a II. pásmem za rok 2026 dělá 12 × (16 745 − 9 162) = 90 996 Kč.
- Reklama ze zahraničí bez registrace. Zaplacená reklama na Facebooku nebo Googlu z vás dělá identifikovanou osobu, i když jste neplátce DPH. Kdo to neví, neregistruje se a DPH neodvede.
- Přechod mezi režimy bez úprav. Při přechodu ze skutečných výdajů do paušální daně musíte upravit základ daně o nezaplacené pohledávky, závazky a zásoby podle § 23 odst. 8 zákona o daních z příjmů. Bez evidence z předchozího roku to nespočítáte.
- Výdaj bez dokladu. Kdo uplatňuje skutečné výdaje, musí je doložit. Ztracená účtenka znamená výdaj, který si neodečtete – a vyšší daň a odvody.
Kdy se vyplatí změnit daňový režim
Univerzálně nejlepší režim neexistuje. Záleží na příjmech, výdajích, dětech i na tom, kolik chcete platit na důchod. Tyhle situace jsou signál, že je čas to přepočítat.
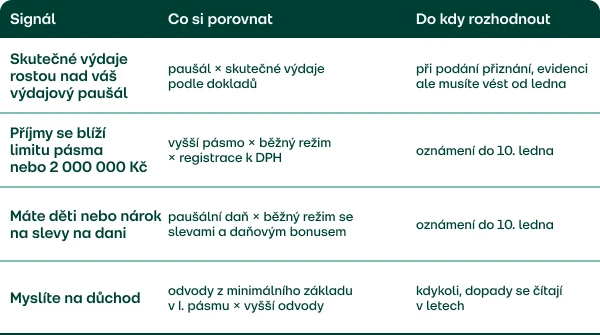
Způsob uplatnění výdajů procentem z příjmů nelze zpětně měnit. Ve kterém režimu zaplatíte nejméně, si proto spočítejte předem s daňovým poradcem nebo účetní – rozhodnutí je na vás.
Časté otázky
Musím schovávat účtenky, když mám paušální daň?
Kvůli dani ne – výdaje v paušální dani neuplatňujete. Schovejte si ale doklady k věcem, které budete případně reklamovat, a veďte si přehled příjmů. Když z režimu vypadnete, budete podávat přiznání a evidenci k němu budete potřebovat.
Co musí obsahovat daňová evidence?
Podle § 7b zákona o daních z příjmů údaje o příjmech a výdajích v členění potřebném pro základ daně, o majetku a o dluzích. V praxi jde o knihu příjmů a výdajů, přehled pohledávek a závazků, karty majetku a případně zásoby.
Jak evidovat výdaje jako živnostník?
U každého výdaje si zapište datum, dodavatele, částku, za co jste platili a jak. K zápisu uložte doklad, ideálně jako fotku nebo PDF. Pokud uplatňujete skutečné výdaje, oddělujte daňové výdaje od těch, které si odečíst nemůžete.
Stačí mi jako evidence bankovní výpis?
U výdajového paušálu ne úplně. Výpis ukáže zaplacené faktury, ale zákon chce i evidenci pohledávek – tedy vystavených faktur, které ještě nikdo nezaplatil.
Do kdy se musím přihlásit k paušální dani?
Do 10. ledna roku, od kterého chcete v režimu být. Pro rok 2026 to bylo do 12. 1. 2026, pro rok 2027 je to do 11. 1. 2027 – 10. ledna v obou případech připadl na víkend.